
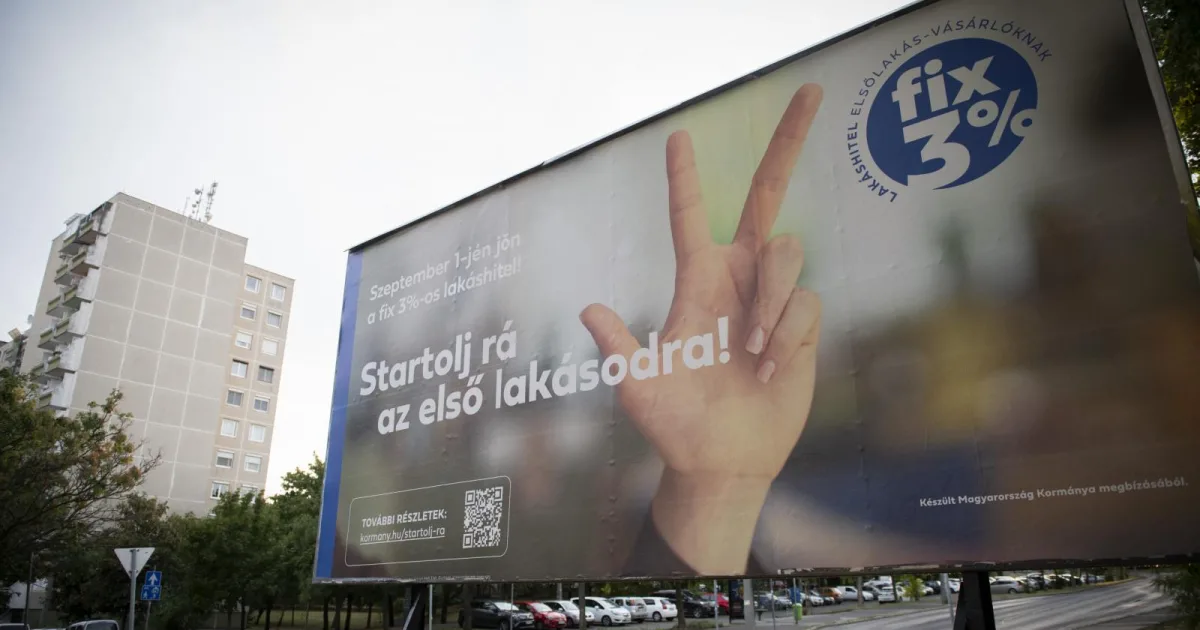
Szűkíthetik az Otthon Start feltételeit – szigorításra számít a piac
Egyértelműen szigorításra számítanak az Otthon Start program feltételeinek felülvizsgálata kapcsán a lakáspiacon. Reális irány lehet az életkori korlát bevezetése, a korábbi ingatlantulajdoni hányad szűkítése és a bérbeadási lehetőség eltörlése is az állami támogatással futó hitel kapcsán.
A piaci szereplők többsége arra számít, hogy az új feltételek csak 2027 januárjától lépnek életbe. Emiatt a következő hetekben egyesek szerint felgyorsulhatnak a vásárlási döntések, de jelentős új keresletet sokan már nem várnak. Aki tudott és akart, már élt az olcsó hitel lehetőségével – mondta egy ingatlanközvetítő.
Ez év júniusában az új lakáshitel-szerződések összegének 69 százalékát már az Otthon Start adta. Augusztus közepéig mintegy 56 ezer szerződést kötöttek, hozzávetőleg 2000 milliárd forint értékben. Az átlagos hitelösszeg 35 millió forint körül alakult.
Jövedelmi plafon nélkül a magas jövedelműek is igénybe vehetik
A program egyik sajátossága, hogy jövedelmi plafon sincs a „fiatalok első” lakásának megvásárlását segítő 3 százalékos hitel jogosulti körében. Így a magas jövedelmű, hitelképes vásárlók első, sőt többedik lakásuk megszerzéséhez is igénybe vehetik. Az 50 millió forintos maximális hitel 25 éves futamidővel, 3 százalékos kamattal mintegy 237 ezer forintos havi törlesztőrészletet jelent.
Az első lakás megszerzését támogató programnál felmerült az életkori korlát szükségessége is. A szakértők szerint 35 és 40 év közötti felső korhatár jöhet szóba, a korábbi csok szabályaihoz hasonlóan. A tulajdoni hányad szabályain is változtathatnak. Jelenleg bizonyos feltételekkel az is jogosult lehet, akinek legfeljebb 50 százalékos tulajdona van vagy volt lakóingatlanban. A feltételezések között szerepel, hogy ezt a határt 49 százalékra csökkentik, amivel jelentősen szűkülhet a jogosultak köre.
Bérbeadás helyett saját célú lakásszerzés
Sanszos, hogy a támogatott hitelt saját célú lakás megszerzéséhez kötik, és kizárják a befektetési célú vásárlásokat. A bérbeadás korlátozása ugyanakkor a szakértők szerint más problémát vet fel: ha a tulajdonos nem adhatja ki a lakását, nehezebbé válhat az egyik városból a másikba költözés akkor is, ha valaki munka miatt menne át máshová lakni.
Heterogén lakáspiac, fejlesztendő bérlakásrendszer
A lakáspiac nagyon heterogén. Vannak, akik már rendelkeznek ingatlannal, és nem az első lakásukat keresik. Mások jobb lakhatást szeretnének, dolgoznak, képezik magukat, és saját otthonban gondolkodnak. A harmadik csoportba azok tartoznak, akik nem tudnak vagy nem akarnak belevágni a tulajdonszerzésbe. A szakértők szerint ezért a bérlakásrendszer fejlesztése is fontos lenne. A XIII. kerületben például az önkormányzat telket ad egy beruházáshoz, cserébe lakásokat kap, amelyeket később a piaci ár alatt adhat ki. Ez azoknak is lehetőség, akiknek nincs meg a vásárláshoz szükséges önereje.
A lakásvásárlásnál ugyanis sokszor éppen ez a szűk keresztmetszet. Az elmúlt időszakban a lakásár-emelkedés egyes ingatlanoknál akár 8-12 millió forinttal is megnövelhette a szükséges önerejét, a megtakarítások viszont nem tudtak ilyen ütemben nőni néhány hónap alatt. Ráadásul hiába teszi lehetővé a szabályozás bizonyos esetekben a 10 százalékos önerőt, a bankok saját kockázati szabályaik alapján ennél többet is kérhetnek. Kis forgalmú településeken akár a 30-40, sőt helyenként az 50 százalékos saját forrást is megköveteli a bank.
Négyzetméterár-plafon és bizonytalanság a piacon
Budapesten korlátot jelent az újlakás-piacon az Otthon Start 1,5 millió forintos négyzetméterár-plafonja. A fővárosi új építésű lakások jelentős része ugyanis ennél már akkor drágább volt, amikor a programot tavaly nyáron bejelentették. Egyes beruházók kellő kereslet híján már kedvezményekkel próbálják értékesíteni a lakásokat.
A bizonytalanságot közben a félinformációk is növelik. Az új lakások 5 százalékos kedvezményes áfájával kapcsolatban például olyan hírek terjednek a piacon, hogy januártól ismét 27 százalékos kulcs jöhet, és ezzel drágulhatnak a lakások. A szakértők szerint az ilyen bizonytalan információk miatt olyan vevők is kivárhatnak, akik egyébként vásárolnának. A lakásáfa azonban a most megvásárolható lakások esetében biztosan 5 százalék marad, sőt a 2026. december 31-ig építési engedélyt szerzettekre és a 2030 végéig eladottakra vonatkozóan is a kedvezményes kulcs marad. Piaci szereplők egyébként szinte biztosra veszik, hogy a későbbiekben is marad az alacsony adókulcs az új építésű ingatlanokra.
Jelentős volumennövekedés várható a lakáshitelpiacon
Ha az Otthon Start feltételei nem változnak, 2026 egészére több mint 3050 milliárd forintos új lakáshitel-volument várnak, ami 55 százalékos növekedést jelentene a 2025-ös 1967 milliárd forinthoz képest. A támogatott konstrukciók az idén már a teljes kihelyezés majdnem 80 százalékát adhatták, míg önmagában az Otthon Start részesedése 70 százalék körül alakulhatott.
